


Опубликовано:
Получили уведомление или приказ о налоговой проверке? Или хотите заранее проверить, какие операции и документы могут вызвать вопросы у ГНС? Юридический аудит перед налоговой проверкой помогает не гадать, «что могут найти», а последовательно проверить конкретные риски: вид и предмет проверки, документы, хозяйственные операции, налоговую историю и готовность компании к коммуникации с контролирующим органом.
Для плановой документальной проверки бизнес получает копию приказа и письменное уведомление не позднее чем за 10 календарных дней до её начала. Но это правило не распространяется автоматически на все виды налогового контроля: например, фактическая проверка может проводиться без предупреждения.
Содержание
- Наши услуги
- Когда бизнесу стоит провести аудит перед проверкой
- Почему сначала нужно определить вид проверки
- Что мы проверяем в первую очередь
- Какие документы желательно подготовить для первичного анализа
- Как проходит юридический аудит перед проверкой
- Что бизнес получает от подготовки
- Если налоговая проверка уже началась
- Если уже получен акт проверки
- Типичные ситуации
- Часто задаваемые вопросы
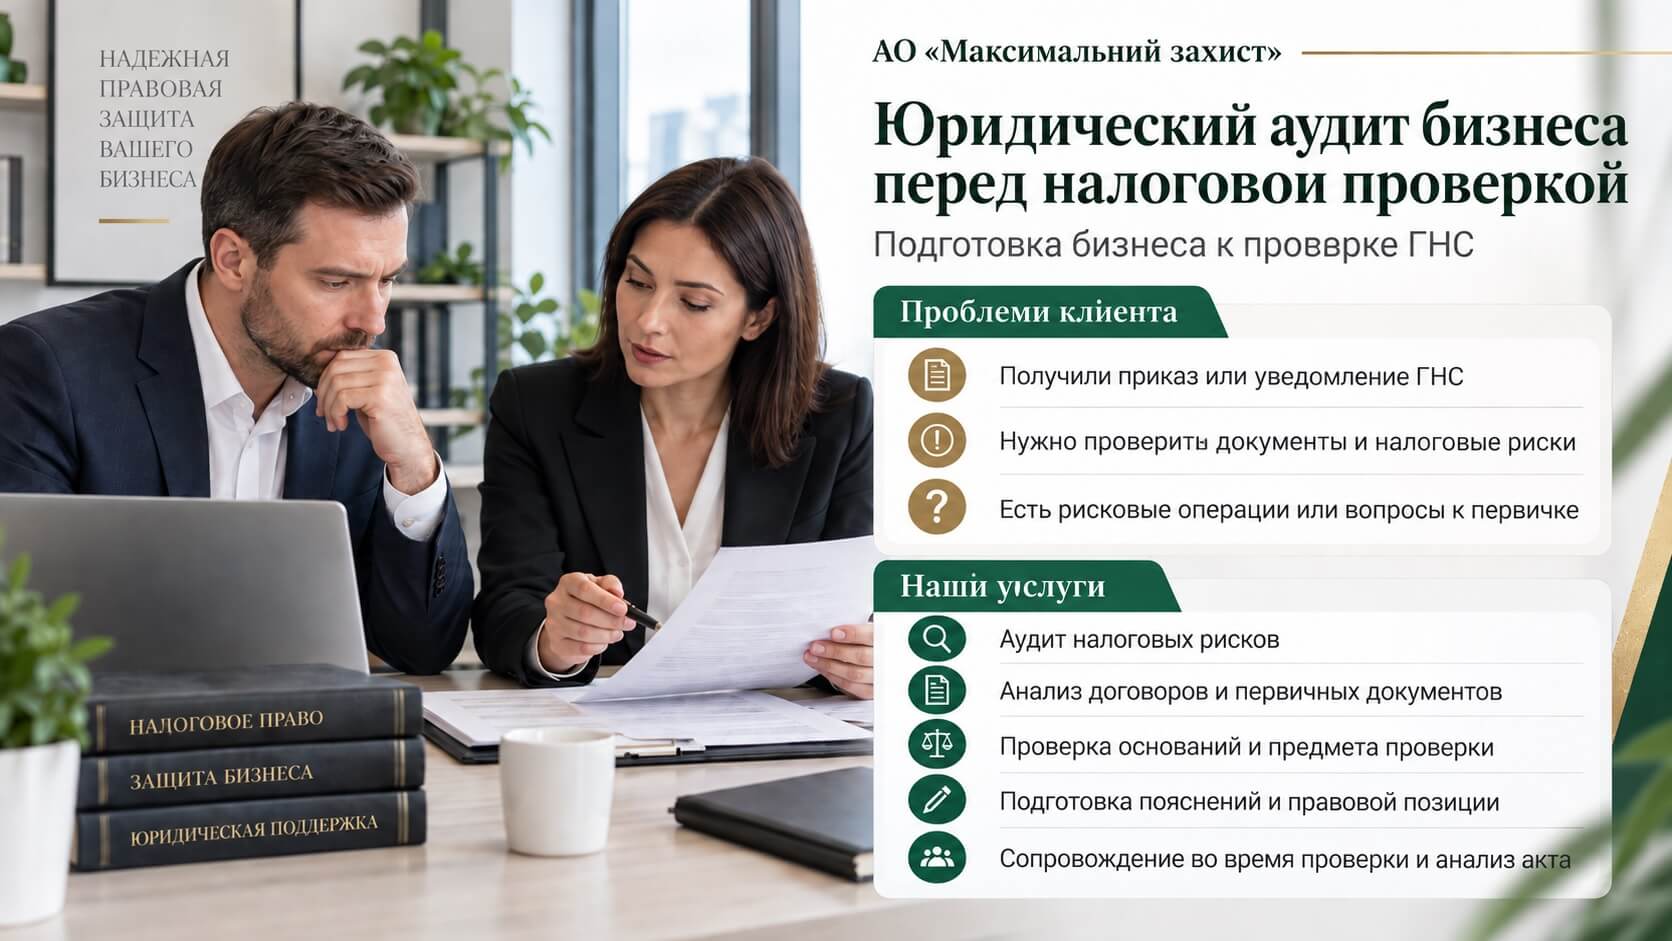
Наши услуги
В зависимости от вида проверки, её предмета и документов компании юридическая подготовка бизнеса может включать:
- юридический аудит налоговых рисков — определяем вопросы и операции, требующие первоочередного внимания;
- анализ финансово-хозяйственных операций с юридической точки зрения — проверяем их документальное оформление и возможные налоговые риски;
- анализ договоров и первичных документов в пределах вопросов, которые могут быть предметом проверки;
- проверку приказа, уведомления и других документов ГНС, если проверка уже назначена;
- анализ предмета, периода и правовых оснований проверки;
- проверку предыдущей переписки с ГНС, поданных объяснений и документов;
- подготовку правовой позиции и объяснений по спорным или сложным операциям;
- юридическое сопровождение взаимодействия с контролирующим органом во время проверки — в зависимости от конкретной ситуации;
- анализ акта проверки и подготовку возражений, если проверка уже завершилась.
Если задача бизнеса шире подготовки к конкретной проверке — например, нужно пересмотреть налоговую модель, структуру компании, договоры и финансово-хозяйственные операции — отдельно можно провести оптимизацию налогообложения бизнеса и ФЛП.
Такой перечень не является универсальным «пакетом». Объём работы зависит от вида проверки, её предмета, периода, налоговой модели бизнеса и фактического состояния документов.
АО «Максимальный захист» уже указывает среди своих налоговых услуг анализ финансово-хозяйственной деятельности, налоговый аудит рисков и сопровождение проверок и споров с налоговыми органами.
Если вы уже получили приказ или уведомление ГНС, обратитесь для первичной оценки ситуации:
 Телефон: +38 (097) 888-99-77
 Или напишите нам в мессенджер – мы оперативно ответим
 Viber, WhatsApp, Telegram
Когда бизнесу стоит провести аудит перед налоговой проверкой
Самая очевидная ситуация — компанию уже включили в план-график или она получила документы о назначении проверки.
ГНС публикует план-график документальных плановых проверок. На официальном портале доступен план на 2026 год с учётом корректировки по состоянию на 26 июня 2026 года.
Но ждать приказа не всегда нужно.
Юридический аудит может быть уместен и раньше, например, когда:
- в компании были сложные или нетипичные хозяйственные операции;
- изменилась структура бизнеса или модель работы;
- есть значительный массив договоров и первичных документов, который давно системно не проверялся;
- поступали запросы ГНС;
- обнаружены расхождения между документами, отчётностью и фактическими обстоятельствами операций;
- сменился бухгалтер, директор или работники, ответственные за налоговое направление;
- собственник хочет понимать налоговые риски до того, как они превратятся в спор.
Цель такого анализа — не «скрыть проблему» перед проверкой, а понять фактическое состояние документов, найти слабые участки и определить законный порядок дальнейших действий.
Если нужно проверить не только налоговый блок, а бизнес-проект в целом — его юридическую модель, документы и связанные риски — на сайте есть отдельное направление юридическая проверка бизнес-проектов.
Почему сначала нужно определить вид проверки
Фраза «налоговая проверка» охватывает разные процедуры.
Налоговый кодекс Украины (НКУ) предусматривает камеральные, документальные и фактические проверки. Документальные, в свою очередь, могут быть плановыми или внеплановыми, выездными или невыездными.
Документальная плановая проверка
Она должна быть предусмотрена планом-графиком. Для её проведения плательщику в установленном порядке должны направить или вручить копию приказа и письменное уведомление с указанием даты начала — не позднее чем за 10 календарных дней.
Для бизнеса это время, когда нужно не просто собирать все папки подряд, а установить:
- какой период будут проверять;
- какие налоги и вопросы охватывает проверка;
- какие документы относятся к её предмету;
- где есть потенциальные противоречия;
- кто в компании будет коммуницировать с проверяющими.
Документальная внеплановая проверка
Она не включается в план-график и может проводиться только при наличии основания, предусмотренного Налоговым кодексом.
Поэтому здесь первоочередной вопрос — почему именно назначена проверка и какой нормой обосновано её основание.
Фактическая проверка
Фактическая проверка может проводиться без предупреждения плательщика налогов. Она касается, в частности, определённых законом вопросов расчётных операций, кассовых операций, лицензирования, оборота отдельных товаров и оформления трудовых отношений.
Именно поэтому универсальной схемы «у нас есть 10 дней на подготовку» не существует.
Что мы проверяем в первую очередь
Юридический аудит должен начинаться не с количества документов, а с предмета потенциального контроля.
1. Документы о самой проверке
Если проверка уже назначена, проверяем:
- вид проверки;
- указанное правовое основание;
- период, который охватывает контроль;
- предмет проверки;
- дату начала;
- документы, выданные или направленные плательщику.
Для документальной выездной и фактической проверки статья 81 НКУ устанавливает требования к документам контролирующего органа, в частности к направлению, копии приказа и служебных удостоверений лиц, указанных в направлении.
Решение о допуске или недопуске к конкретной проверке не стоит принимать по универсальному совету из интернета. Последствия зависят от документов и фактических обстоятельств, поэтому их нужно оценивать отдельно.
2. Первичные документы
Налоговый кодекс предусматривает ведение учёта для целей налогообложения на основании, в частности, первичных документов, регистров бухгалтерского учёта и финансовой отчётности. Формировать показатели налоговой отчётности на основании данных, не подтверждённых соответствующими документами, нельзя.
Поэтому в зависимости от операций проверяются:
- договоры и дополнительные соглашения;
- акты;
- накладные;
- счета и платёжные документы;
- документы о движении, передаче, транспортировке или хранении товаров — если они касаются конкретных операций;
- регистры учёта;
- налоговая и финансовая отчётность;
- другие документы, связанные с предметом проверки.
Главный вопрос не «есть ли у нас бумага», а подтверждают ли документы фактическое содержание операции и не противоречат ли они друг другу.
3. Хозяйственные операции
Отдельного внимания могут требовать операции, по которым:
- документы оформлялись разными подразделениями или в разное время;
- изменились существенные условия договора;
- фактическое исполнение сложнее формальной конструкции договора;
- есть значительный объём первичной документации;
- ранее уже возникали вопросы со стороны контролирующих органов.
Наличие нестандартной или крупной операции само по себе не означает нарушения. Задача аудита — проверить документы и правовые аргументы, а не заранее называть операцию неправомерной.
4. Предыдущая переписка с ГНС
Запросы, ответы, объяснения и уже предоставленные документы также нужно анализировать вместе.
Иногда проблема возникает не в отдельном документе, а в том, что разные ответы компании содержат непоследовательные объяснения одной операции.
Какие документы желательно подготовить для первичного анализа
Точный список формируется после определения вида и предмета проверки.
Для стартовой оценки чаще всего полезны:
- приказ и уведомление о проверке — если они уже получены;
- направление и другие документы ГНС — если проверка начинается или уже идёт;
- налоговая и финансовая отчётность за релевантный период;
- договоры, дополнительные соглашения и спецификации;
- первичные документы по операциям, входящим в предмет анализа;
- платёжные и расчётные документы;
- предыдущие запросы ГНС и ответы компании;
- акты предыдущих проверок, если они касаются тех же вопросов;
- внутренние документы, если они имеют значение для конкретных хозяйственных операций.
Во время самой проверки НКУ устанавливает обязанность предоставить документы, которые принадлежат или связаны с её предметом. Поэтому комплект нужно формировать с учётом конкретного контроля, а не механически передавать весь архив предприятия.
Как проходит юридический аудит перед проверкой
Этап 1. Определяем ситуацию
Сначала нужно понять:
- проверка только прогнозируется или уже назначена;
- какой это вид проверки;
- что именно будут проверять;
- за какой период;
- какие документы компания уже получила от ГНС.
Без этого невозможно определить реальный объём подготовки.
Этап 2. Формируем карту рисков
Документы и операции целесообразно распределить по приоритетности.
Не каждая техническая неточность имеет одинаковое значение. Основное внимание уделяется вопросам, которые могут повлиять на налоговые выводы или правовую позицию бизнеса.
Этап 3. Анализируем документы и операции
Проверяем связь между договором, первичными документами, фактическим исполнением и отражением операции в учёте и отчётности в пределах согласованного предмета юридического анализа.
Этап 4. Определяем, что требует действий до проверки
По результатам анализа могут быть определены:
- документы, которые нужно найти или систематизировать;
- вопросы, по которым нужно дополнительное фактическое объяснение;
- противоречия, которые нужно отдельно оценить;
- операции, по которым целесообразно заранее подготовить правовую аргументацию;
- порядок внутренней коммуникации во время проверки.
Конкретные действия зависят от ситуации. Аудит не означает автоматического «исправления» какого-либо документа задним числом.
Этап 5. Готовим бизнес к взаимодействию с ГНС
Если проверка уже назначена, важно определить:
- кто принимает документы контролирующего органа;
- кто представляет предприятие;
- кто отвечает за подготовку документов;
- как обрабатываются запросы;
- кто согласовывает письменные объяснения;
- как фиксируются полученные и переданные документы.
Это уменьшает риск хаотичных и противоречивых действий внутри самой компании.
Что бизнес получает от подготовки
Цель юридического аудита — дать собственнику или руководителю понятную картину до начала активной фазы проверки.
После анализа должно быть понятно:
- какие вопросы требуют наибольшего внимания;
- какие документы связаны с потенциальными рисками;
- где информация требует дополнительной проверки;
- какие правовые аргументы могут быть релевантными;
- что нужно организовать до взаимодействия с ГНС;
- когда нужно отдельное сопровождение уже во время проверки.
Юридический аудит не может гарантировать отсутствие доначислений, штрафов или спора с ГНС. Итоговые выводы зависят от фактических обстоятельств, документов, вида проверки и позиции контролирующего органа.
Если налоговая проверка уже началась
В такой ситуации акцент смещается с предварительной диагностики на процессуальное сопровождение.
Нужно контролировать:
- на основании каких документов проводится проверка;
- какой её предмет и период;
- какие документы запрашивают;
- связаны ли они с предметом проверки;
- какие объяснения предоставляет компания;
- какие действия и документы нужно фиксировать.
Налоговый кодекс прямо связывает обязанность предоставить документы с их принадлежностью или связью с предметом проверки.
При этом автоматический отказ от допуска к проверке без юридического анализа — рискованная стратегия. Статья 81 НКУ определяет конкретные требования к документам и основаниям допуска, поэтому решение нужно принимать после проверки конкретного приказа, направления и обстоятельств.
Если во время проверки или после неё возникает отдельное решение контролирующего органа, которое бизнес считает неправомерным, следующим этапом может быть обжалование решения ГНС Украины.
Если уже получен акт проверки
Это уже другая стадия.
По общему правилу в случае несогласия с выводами или данными акта плательщик имеет право подать возражения, дополнительные документы и объяснения в течение 10 рабочих дней со дня, следующего за днём получения акта или справки. Для отдельного специального случая, связанного с проверкой по пп. 78.1.5 НКУ, установлен другой срок.
Поэтому после получения акта нужно отдельно зафиксировать дату получения и проверить, какой именно порядок применяется.
Если после проверки ГНС приняла налоговое уведомление-решение (НУР), это уже следующая стадия налогового спора. На сайте есть отдельный материал об обжаловании НУР, где рассматриваются основания для проверки решения, административное и судебное обжалование.
Типичные ситуации
Компанию нашли в плане-графике ГНС
Например, представим, что руководитель самостоятельно увидел предприятие в опубликованном плане, но приказ ещё не получен.
Это возможность не ждать последних дней, а определить будущий период контроля, систематизировать документы и заранее проверить сложные операции.
Приказ и уведомление уже получены
В этом случае первый шаг — не начинать хаотично собирать всю бухгалтерию.
Сначала проверяются вид, основания, предмет, период и дата проверки. После этого формируется пакет документов именно под конкретную ситуацию.
Во время подготовки обнаружено противоречие в документах
Например, условия договора не полностью совпадают с фактическим порядком исполнения операции.
Самостоятельно «переделывать» документы задним числом — не универсальное решение. Сначала нужно установить фактические обстоятельства, значение расхождения для налогообложения и допустимый законный способ реагирования.
Проверка уже началась, и поступил запрос на документы
В такой ситуации нужно оценить сам запрос, предмет проверки и связь запрашиваемых документов с этим предметом. Передача документов должна быть управляемой и зафиксированной, но без безосновательного скрытия информации, которую плательщик обязан предоставить.
Телефон: +38 (097) 888-99-77
Или напишите нам в мессенджер – мы оперативно ответим
Viber, WhatsApp, Telegram
 Соцсети: Facebook | Instagram
Часто задаваемые вопросы
За сколько дней ГНС должна предупредить о плановой документальной проверке?
Копия приказа и письменное уведомление о документальной плановой проверке должны быть направлены или вручены плательщику не позднее чем за 10 календарных дней до дня её проведения.
Это правило касается именно документальной плановой проверки.
Обо всех налоговых проверках предупреждают заранее?
Нет.
В частности, фактическая проверка в соответствии с правилами НКУ может проводиться без предупреждения плательщика.
Поэтому порядок подготовки зависит от вида контроля.
Нужно ли передавать налоговой все документы компании?
НКУ говорит об обязанности предоставить документы, которые принадлежат или связаны с предметом проверки.
Что именно входит в такой перечень в вашей ситуации, зависит от предмета, периода и вида проверки.
Гарантирует ли юридический аудит, что штрафов не будет?
Нет.
Предварительный аудит помогает выявить риски, систематизировать документы и подготовить правовую позицию, но не может определить наперёд все выводы контролирующего органа или гарантировать конкретный результат.
Имеет ли смысл аудит, если проверку ещё не назначили?
Да, если бизнес хочет заранее проверить юридические и налоговые риски.
Для более широкого анализа налоговой модели, структуры бизнеса и налогового планирования на сайте есть отдельное направление оптимизации налогообложения.
ВНИМАНИЕ! Материалы сайта носят исключительно информационный и общеобразовательный характер. Они не являются индивидуальной юридической консультацией, правовым заключением или рекомендацией относительно действий в конкретной ситуации. Законодательство и обстоятельства дела могут меняться, поэтому перед принятием юридически важных решений рекомендуем обратиться к адвокату для анализа ваших документов и фактических обстоятельств.